Νέα ανάλυση της AlixPartners αποκαλύπτει το μεγάλο πλεονέκτημα κόστους των Κινέζων κατασκευαστών, εξηγώντας γιατί οι ευρωπαϊκοί δασμοί δεν αρκούν για να περιορίσουν τον ανταγωνισμό.
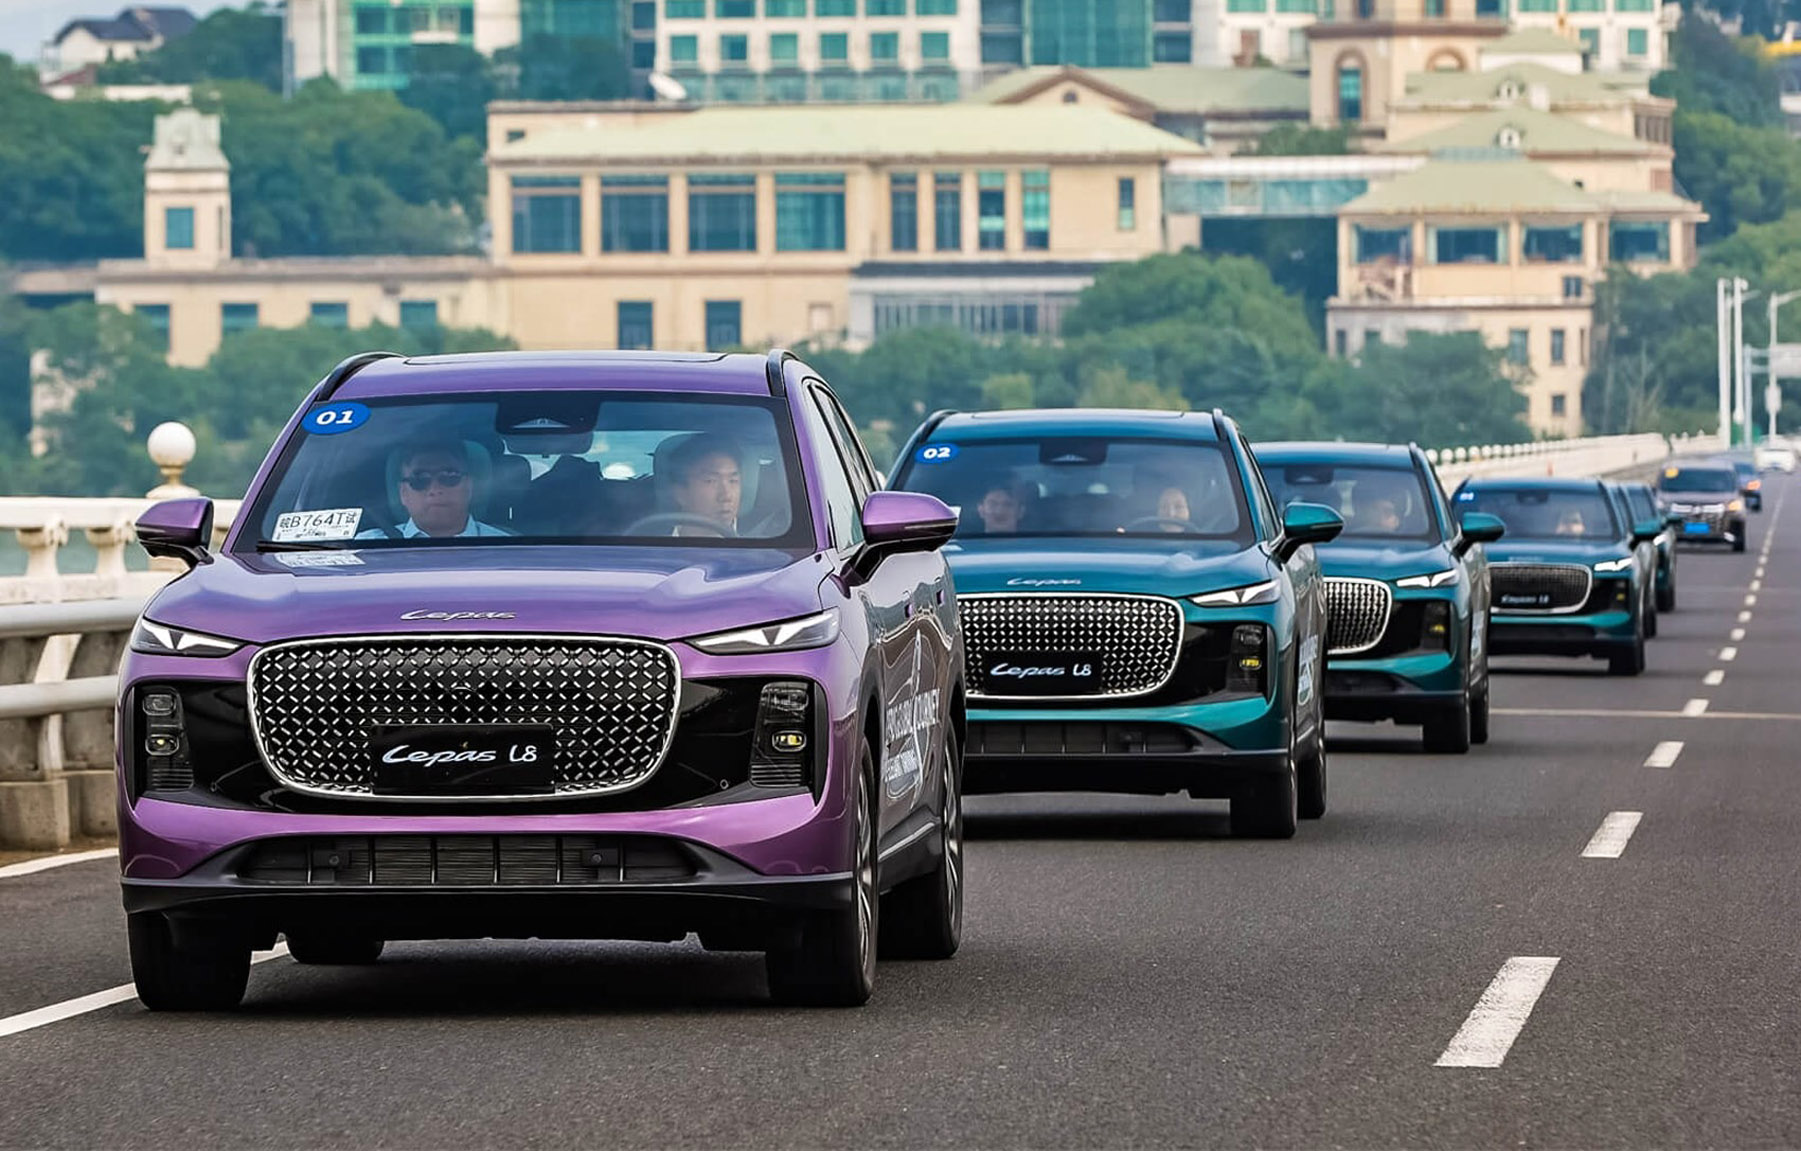
Η διαφορά στο κόστος κατασκευής ανάμεσα στα κινεζικά και τα ευρωπαϊκά ηλεκτρικά αυτοκίνητα είναι μεγαλύτερη από όσο θα περίμενε κανείς. Σύμφωνα με νέα μελέτη της συμβουλευτικής εταιρείας AlixPartners, οι Κινέζοι κατασκευαστές μπορούν να παράγουν ένα ηλεκτρικό αυτοκίνητο με κόστος περίπου 11.000 δολάρια, δηλαδή 9.500 ευρώ, χαμηλότερο από εκείνο των Ευρωπαίων ανταγωνιστών τους. Πρόκειται για ένα πλεονέκτημα που δεν εξανεμίζεται απλώς με την επιβολή εισαγωγικών δασμών.
Τα στοιχεία παρουσιάστηκαν με αφορμή το Σαλόνι Αυτοκινήτου του Παρισιού, όπου η παρουσία των κινεζικών εταιρειών ήταν διπλάσια σε σχέση με το 2024. Και αποτυπώνουν μια πραγματικότητα που γίνεται ολοένα πιο πιεστική για την ευρωπαϊκή αυτοκινητοβιομηχανία, καθώς ο ανταγωνισμός δεν περιορίζεται πλέον στην τιμή πώλησης, αλλά επεκτείνεται στον τρόπο εξέλιξης, παραγωγής και διάθεσης των νέων μοντέλων.
Ένα από τα μεγαλύτερα προβλήματα των Ευρωπαίων κατασκευαστών είναι η υποχώρηση της κερδοφορίας τους. Σύμφωνα με την AlixPartners, το περιθώριο EBITDA, δηλαδή τα κέρδη πριν από τόκους, φόρους και αποσβέσεις ως ποσοστό των εσόδων, μειώθηκε από 13,2% το 2021 σε 6,9% το 2025. Αυτό σημαίνει λιγότερα διαθέσιμα κεφάλαια για επενδύσεις σε νέες πλατφόρμες, μπαταρίες και λογισμικό, σε μια περίοδο όπου οι ανάγκες χρηματοδότησης παραμένουν ιδιαίτερα υψηλές.
Την ίδια στιγμή, οι κινεζικές εταιρείες έχουν αποκτήσει σημαντικό πλεονέκτημα στην ταχύτητα με την οποία εξελίσσουν νέα αυτοκίνητα. Ενώ ένας παραδοσιακός ευρωπαϊκός κατασκευαστής μπορεί να χρειαστεί έως και 60 μήνες για να παρουσιάσει ένα νέο μοντέλο, οι αντίστοιχοι χρόνοι στην Κίνα περιορίζονται περίπου στους 24 μήνες.
Η διαφορά αυτή αντικατοπτρίζεται και στην ηλικία των μοντέλων που διατίθενται στην αγορά. Στους ευρωπαϊκούς κατασκευαστές, τα αυτοκίνητα που παρουσιάστηκαν την τελευταία τριετία αντιπροσωπεύουν κατά μέσο όρο λιγότερο από το ένα τρίτο των πωλήσεων. Στις κινεζικές εταιρείες, το αντίστοιχο ποσοστό κυμαίνεται από 76% έως 100%.
Αυτό επιτρέπει στους Κινέζους να ενσωματώνουν ταχύτερα νέες τεχνολογίες, να προσαρμόζονται στις απαιτήσεις των αγοραστών και να περιορίζουν το κόστος εξέλιξης. Όπως επισημαίνει ο Xing Zhou, επικεφαλής του τομέα αυτοκινήτου της AlixPartners για τη Γερμανία, την Αυστρία και την Ελβετία, «οι κινεζικές μάρκες έχουν αποσπάσει το 10% του όγκου πωλήσεων από τους δυτικούς κατασκευαστές μέσα σε λίγα χρόνια, αλλάζοντας ουσιαστικά τις προσδοκίες των καταναλωτών σε επίπεδο τιμής, τεχνολογίας και καινοτομίας».
Το πρόβλημα για την Ευρώπη δεν σταματά στην παραγωγή των αυτοκινήτων. Παρά τις επενδύσεις σε νέα εργοστάσια μπαταριών, η εφοδιαστική αλυσίδα εξακολουθεί να εξαρτάται σε μεγάλο βαθμό από την Ασία. Περίπου το 80% της παγκόσμιας δυναμικότητας παραγωγής υλικών καθόδου και επεξεργασίας πρώτων υλών κατάλληλων για μπαταρίες βρίσκεται εκτός Ευρώπης.
Επομένως, η κατασκευή περισσότερων εργοστασίων συναρμολόγησης μπαταριών δεν αρκεί από μόνη της για να μειώσει το κόστος. Χρειάζονται επενδύσεις σε ολόκληρη την αλυσίδα παραγωγής, από την επεξεργασία των πρώτων υλών μέχρι την κατασκευή των στοιχείων της μπαταρίας.
Παράλληλα, η AlixPartners επισημαίνει ότι στην Ευρώπη λειτουργούν 15 εργοστάσια συναρμολόγησης αυτοκινήτων με αξιοποίηση μικρότερη από το 60% της παραγωγικής τους δυναμικότητας. Συνολικά, οι συγκεκριμένες εγκαταστάσεις διαθέτουν δυνατότητα παραγωγής περίπου 2,5 εκατομμυρίων αυτοκινήτων ετησίως, γεγονός που τις καθιστά πιθανό στόχο για κινεζικές εταιρείες που αναζητούν παραγωγική παρουσία στην ευρωπαϊκή αγορά.
Η συμβουλευτική εταιρεία θεωρεί αναγκαία την αναδιάρθρωση του ευρωπαϊκού κλάδου, ακόμη και μέσω συγχωνεύσεων, κλεισίματος ή αλλαγής χρήσης εργοστασίων. Παράλληλα, προτείνει τη μείωση του βιομηχανικού ενεργειακού κόστους, μεγαλύτερη σταθερότητα στο κανονιστικό πλαίσιο και αξιοποίηση της τεχνητής νοημοσύνης για την επιτάχυνση της εξέλιξης νέων μοντέλων.
Ο στόχος, σύμφωνα με την AlixPartners, θα πρέπει να είναι η μείωση του χρόνου εξέλιξης ενός νέου αυτοκινήτου στα δύο χρόνια, ώστε οι ευρωπαϊκές εταιρείες να μπορούν να ακολουθήσουν τους ρυθμούς των Κινέζων ανταγωνιστών τους.
Οι πρόσθετοι δασμοί στα κινεζικά ηλεκτρικά αυτοκίνητα μπορούν να περιορίσουν μέρος του πλεονεκτήματος τιμής, δεν αντιμετωπίζουν όμως τις βασικές αιτίες της διαφοράς στο κόστος. Και όσο οι Ευρωπαίοι κατασκευαστές καθυστερούν να προσαρμόσουν τις διαδικασίες τους, τόσο δυσκολότερο θα γίνεται να καλύψουν την απόσταση.
Το ζητούμενο, επομένως, δεν είναι μόνο να γίνουν ακριβότερα τα κινεζικά αυτοκίνητα στην Ευρώπη, αλλά να μπορούν οι ευρωπαϊκές εταιρείες να κατασκευάζουν τα δικά τους γρηγορότερα και με χαμηλότερο κόστος.